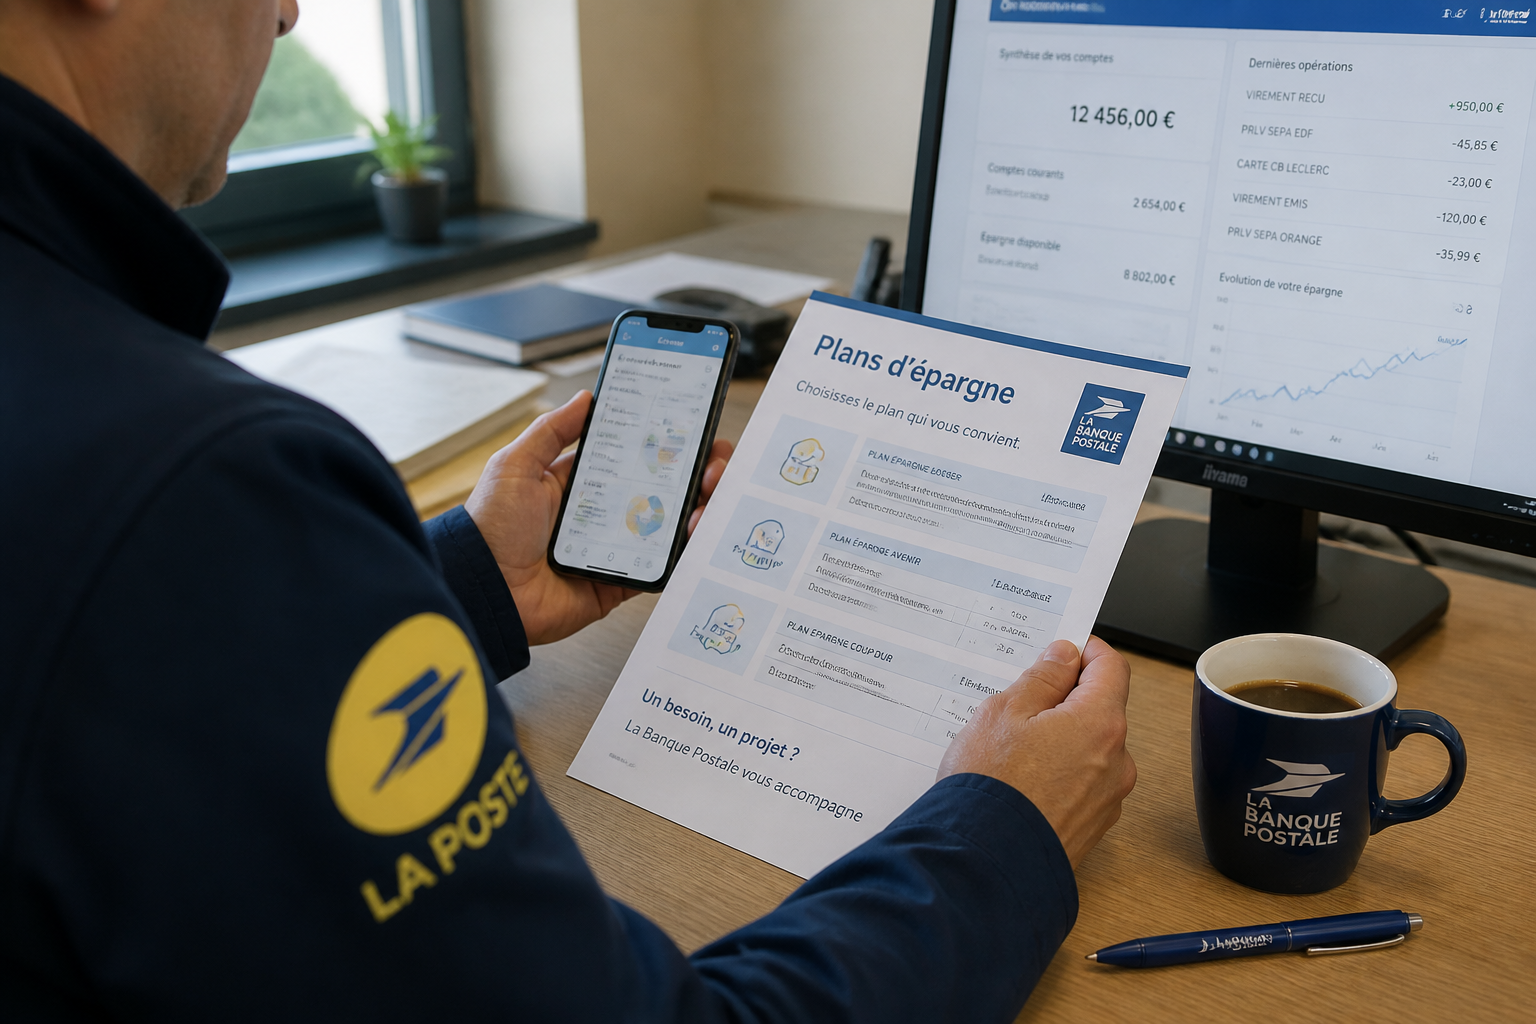
Les personnels de La Poste et de plusieurs filiales du groupe (Mediapost, Chronopost, Véhipost, Asendia Management) peuvent accéder à ces deux plans d’épargne, à condition de justifier de trois mois d'ancienneté. Sont concernés les fonctionnaires, les salariés en CDI ou CDD (y compris en congé maladie ou maternité), ainsi que les contrats d’apprentissage et de professionnalisation.
Les équipes de DocaPost, Sofipost, Neolog et Poste Immo peuvent uniquement ouvrir un PEG, pas un PERCOL. En revanche, les intérimaires, les stagiaires et les retraités ne sont pas éligibles. Si vous êtes intérimaire, c’est auprès de votre entreprise de travail temporaire (Manpower, Adecco, etc.) qu’il faut vous renseigner.
PEG et PERCOL : quelles différences concrètes ?
Le Plan d’Épargne Groupe (PEG) est l’équivalent du PEE classique. Il permet de se constituer une épargne à moyen terme, avec une indisponibilité des fonds de cinq ans à compter de chaque versement. Les revenus générés ne sont pas soumis à l’impôt sur le revenu, seulement aux prélèvements sociaux (CSG et CRDS).
Le Plan d’Épargne Retraite Collectif (PERCOL) est lui conçu pour préparer la retraite. Les sommes sont bloquées jusqu’au départ à la retraite, sauf cas de déblocage anticipé prévus par la loi. L’avantage principal : les versements volontaires sont déductibles du revenu imposable, ce qui peut alléger votre impôt sur le revenu chaque année.
Comment alimenter ces plans ?
Vous pouvez verser tout ou partie de votre prime d’intéressement. Si vous la placez dans un PEG ou un PERCOL dans les 15 jours suivant son versement, elle échappe à l’impôt sur le revenu (seules la CSG à 9,2 % et la CRDS à 0,5 % s’appliquent). Vous pouvez aussi effectuer des versements volontaires, uniques ou programmés (mensuels, trimestriels, semestriels).
Dans les deux cas, La Poste complète votre dépôt par un abondement. Son montant dépend de ce que vous versez : les conditions et les taux sont précisés sur le site dédié de l’épargne salariale.
Déblocage anticipé du PEG : les 10 cas autorisés
Les fonds placés sur un PEG sont normalement bloqués cinq ans. Mais la loi prévoit dix situations dans lesquelles vous pouvez les récupérer avant ce terme, que l’argent vienne de l’intéressement, de la participation, de l’abondement ou de vos versements volontaires :
- Mariage ou conclusion d’un PACS
- Naissance ou adoption d’un troisième enfant (et des suivants)
- Divorce, séparation ou dissolution d’un PACS, avec la garde d’au moins un enfant
- Violences conjugales (victime)
- Invalidité de l’épargnant, de son conjoint, de son partenaire de PACS ou de ses enfants
- Décès de l’épargnant, de son conjoint ou de son partenaire de PACS
- Rupture du contrat de travail (démission, licenciement, retraite, fin de CDD)
- Création ou reprise d’une entreprise
- Acquisition ou agrandissement de la résidence principale
- Situation de surendettement
Pour le PERCOL, les cas de déblocage anticipé sont plus restreints : principalement le décès, l’invalidité, l’expiration des droits au chômage, le surendettement et la rupture du contrat de travail. La création d’entreprise et l’achat immobilier n’ouvrent pas droit à un déblocage anticipé sur un PERCOL.
Comment demander un déblocage ?
La procédure se fait en ligne sur votre espace personnel, à l’adresse epargnant.epargne-salariale.labanquepostale.fr. Rendez-vous dans la rubrique « Agir sur mon épargne ». Vous devrez fournir un justificatif selon le motif (certificat de mariage, jugement de divorce, avis d’invalidité, etc.).
Une fois la demande validée, le versement est généralement effectué sous quelques jours ouvrés. Attention : si vous débloquez pour un motif précis, vous ne pouvez pas utiliser le même motif une seconde fois (sauf pour l’acquisition de la résidence principale, qui peut être invoquée plusieurs fois).
Que se passe-t-il si vous quittez La Poste ?
Si vous quittez le groupe (démission, licenciement, fin de contrat), vous pouvez demander le déblocage immédiat de votre PEG et de votre PERCOL. Vous avez aussi la possibilité de conserver vos plans ouverts et de continuer à y verser de l’argent, à condition de ne pas avoir demandé le déblocage au moment de votre départ.
Mais attention : si vous partez pour une raison autre que la retraite, des frais annuels de tenue de compte de 26 € seront prélevés sur vos avoirs (sur le fonds où le montant est le plus important). Et vos versements volontaires après votre départ ne donnent plus droit à l’abondement de La Poste.
Un point de vigilance sur les délais
Pour le PEG, le point de départ des cinq ans d’indisponibilité est la date de chaque versement, pas la date d’ouverture du plan. Par exemple, des fonds placés en juin 2023 ne seront disponibles qu’en juillet 2026. Si vous effectuez un versement chaque année, chaque tranche a son propre calendrier de blocage. Avant de transférer ou de débloquer, vérifiez bien la date de chaque versement pour éviter une mauvaise surprise.