Vous touchez une prime d'intéressement ou de participation et vous vous demandez quoi en faire ? La laisser dormir sur un compte courant, c'est laisser filer un levier d'épargne quasi sans effort. Le CIC propose des solutions pour que cet argent travaille pour vous, avec des avantages fiscaux immédiats. Voici comment transformer une prime ponctuelle en un vrai coup de pouce pour votre budget, sans y passer des heures.
Qu'est-ce que l'épargne salariale et pourquoi elle change la donne ?
L'épargne salariale, c'est le mécanisme qui permet à une entreprise de redistribuer une partie de ses résultats ou de ses gains de productivité à ses salariés. Concrètement, deux dispositifs principaux existent : la participation et l'intéressement. La participation est obligatoire dans les entreprises d'au moins 50 salariés et repose sur une formule légale de calcul des bénéfices. L'intéressement, lui, est facultatif et dépend d'objectifs fixés dans un accord d'entreprise, qu'ils soient quantitatifs ou qualitatifs. Dans les deux cas, le salarié reçoit une prime. Et c'est là que le choix devient intéressant.
Plutôt que de percevoir cette somme directement (et de payer des impôts dessus), vous pouvez la placer sur un plan d'épargne salariale. L'argent est alors exonéré d'impôt sur le revenu (hors prélèvements sociaux), et l'entreprise peut même ajouter un abondement, c'est-à-dire un versement complémentaire offert par l'employeur. Pour le salarié, c'est un double gain : un revenu supplémentaire qui fructifie et une fiscalité allégée. Pour l'entreprise, c'est un outil de fidélisation et de réduction des charges sociales.
PEE ou PERCO : quel plan d'épargne CIC pour quel projet ?
Le CIC propose deux enveloppes principales, qui répondent à des horizons différents. Les connaître permet de ne pas se tromper d'objectif.
Le Plan d'Épargne Entreprise (PEE) : pour les projets à moyen terme
Le PEE est le produit le plus courant. Les sommes versées (intéressement, participation, abondement, versements volontaires) sont bloquées pendant cinq ans. Passé ce délai, vous pouvez les récupérer sans pénalité fiscale. C'est un outil idéal pour constituer un apport pour un achat immobilier, financer des travaux ou préparer un projet personnel à quelques années. Le CIC propose une gamme de fonds diversifiés, des plus prudents aux plus dynamiques, pour adapter le niveau de risque à votre horizon de placement.
Le Plan d'Épargne Retraite Collectif (PERCO) : pour préparer l'après-carrière
Le PERCO (ou PER Collectif) est conçu pour la retraite. L'argent est bloqué jusqu'à votre départ à la retraite, sauf cas de déblocage anticipé (achat de résidence principale, invalidité, surendettement). L'avantage ? Une gestion pilotée par les experts du CIC, qui sécurise progressivement vos placements à mesure que vous approchez de l'échéance. À la sortie, vous pouvez choisir entre un capital ou une rente viagère. C'est la solution pour ceux qui veulent se constituer un complément de revenus sans y penser.
| Critère | PEE (CIC) | PERCO / PER Collectif (CIC) |
|---|---|---|
| Horizon de placement | 5 ans minimum | Jusqu'à la retraite |
| Objectif principal | Projets à moyen terme (achat, travaux) | Complément de retraite |
| Possibilité de sortie | Capital après 5 ans (sauf cas de déblocage) | Capital ou rente à la retraite |
| Gestion | Au choix du salarié (fonds variés) | Gestion pilotée possible |
| Abondement employeur | Possible | Possible |
Comment investir ses primes sans se prendre la tête avec le CIC ?
Une fois que vous avez choisi votre plan, la question est : que faire de l'argent ? Le CIC met à disposition une gamme de fonds qui couvre tous les profils. Vous n'avez pas besoin d'être un expert. L'essentiel est de comprendre deux choses : votre horizon de placement et votre tolérance au risque.
- Fonds monétaires et obligataires : peu risqués, rendement modéré. Adaptés si vous avez besoin de l'argent à court terme ou si vous êtes prudent.
- Fonds actions diversifiés : plus risqués, mais potentiel de rendement plus élevé. À privilégier si vous avez un horizon long (plus de 5 ans).
- Fonds équilibrés : un mix entre actions et obligations. Un bon compromis pour la plupart des épargnants.
Le CIC propose également une gestion pilotée : le fonds répartit automatiquement vos avoirs en fonction de votre âge et de votre objectif. Vous n'avez rien à faire, si ce n'est choisir cette option au moment de l'affectation de vos primes. Pour un salarié qui ne veut pas y consacrer du temps, c'est la solution la plus simple.
L'application mobile CIC Épargne Salariale : gérer son argent en deux clics
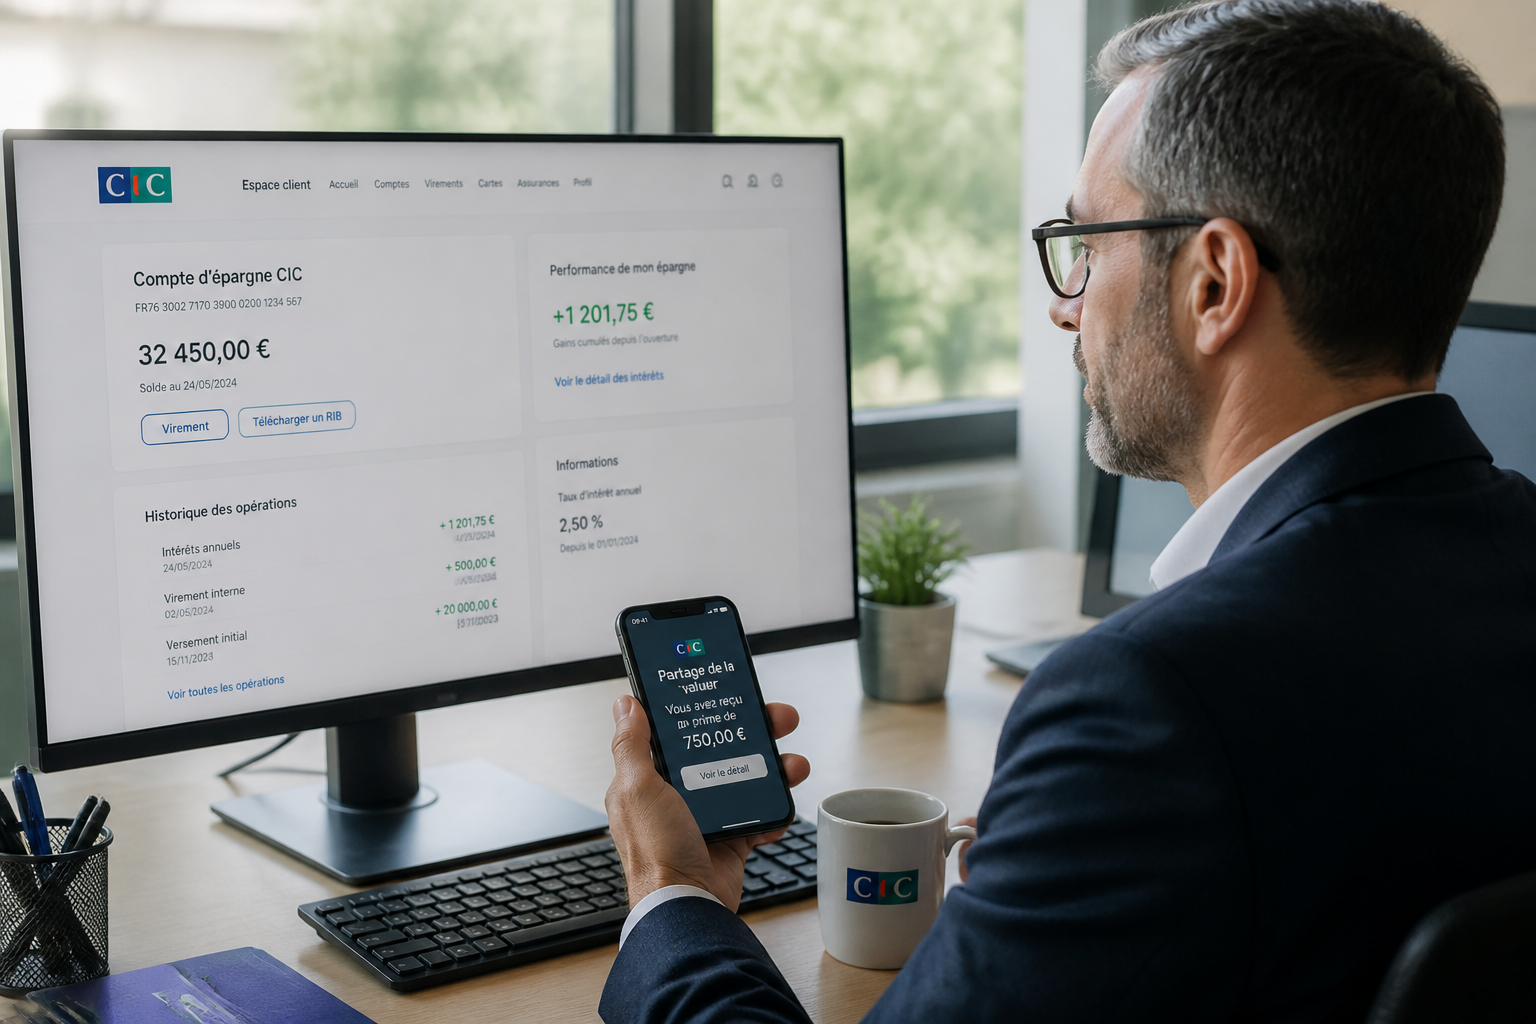
Le vrai confort, c'est de pouvoir suivre son épargne sans se connecter à un ordinateur. L'application mobile dédiée du CIC permet de visualiser en temps réel le solde de vos plans, de consulter les performances des fonds et d'effectuer des arbitrages (changer de fonds) si vous le souhaitez. La sécurité est renforcée par l'utilisation de l'empreinte digitale ou de la reconnaissance faciale. C'est pratique et rassurant.
Pour un salarié qui reçoit chaque année une prime d'intéressement, le réflexe peut être simple : dès que la prime est versée, ouvrir l'application, vérifier qu'elle est bien affectée sur le fonds choisi, et ne plus y toucher. L'effort est quasi nul, et l'effet cumulatif sur plusieurs années peut être significatif.
Les erreurs à éviter avec son épargne salariale
Le piège le plus fréquent est de percevoir la prime en liquide sans réfléchir. Sur une prime de 1 000 euros, vous perdez immédiatement l'exonération d'impôt sur le revenu et, surtout, vous renoncez à l'abondement de l'employeur. Cet abondement peut représenter plusieurs centaines d'euros supplémentaires par an. C'est de l'argent gratuit que vous laissez passer.
Autre erreur : ne pas diversifier ses placements. Mettre toute son épargne sur un seul fonds, surtout s'il est très risqué ou très prudent, peut être inadapté. Une répartition équilibrée entre fonds sécurisés et fonds dynamiques est souvent plus judicieuse, surtout si l'horizon est long.
Enfin, oublier de vérifier son affectation chaque année. Certains accords d'entreprise prévoient une affectation par défaut. Si vous ne faites rien, votre prime peut atterrir sur un fonds qui ne correspond pas à votre projet. Prendre cinq minutes après chaque versement pour confirmer votre choix évite les mauvaises surprises.
Comment l'épargne salariale CIC peut aussi servir l'entreprise ?
Si vous êtes chef d'entreprise, l'épargne salariale n'est pas qu'un outil pour vos salariés. Elle peut aussi réduire vos charges sociales. Les sommes versées dans le cadre de l'intéressement, de la participation ou de l'abondement sont exonérées de charges sociales sous certaines conditions. Pour les entreprises de moins de 250 salariés, le forfait social est même supprimé. C'est un levier fiscal concret qui permet de redistribuer une partie des bénéfices sans alourdir la masse salariale.
De plus, mettre en place un accord d'intéressement ou un PEE est un argument fort pour attirer et fidéliser les talents. Les salariés voient directement l'intérêt financier à rester dans une structure qui partage ses résultats. C'est un cercle vertueux : meilleure performance collective, primes plus élevées, engagement renforcé.
Le CIC accompagne les entreprises dans la mise en place de ces dispositifs, de la rédaction de l'accord à la gestion des comptes. Si vous employez plus de 50 salariés, un centre de métiers spécialisé peut gérer la tenue de compte épargne salariale pour vous.
Ce qu'il faut retenir pour passer à l'action
L'épargne salariale CIC est un outil simple, fiscalement avantageux et accessible à tous les salariés. Que vous choisissiez le PEE pour un projet à cinq ans ou le PERCO pour votre retraite, l'essentiel est de ne pas laisser vos primes sur un compte courant. Activez l'abondement, choisissez un fonds adapté à votre horizon, et laissez faire le temps. Si vous êtes dirigeant, consultez un expert en optimisation de rémunération pour évaluer l'impact fiscal et social de ces dispositifs dans votre entreprise. Quel que soit votre statut, l'effort à fournir est minime pour un gain potentiel réel.