Comprendre le vrai visage d'un salaire brut de 45 000 € est une démarche essentielle pour tous ceux qui souhaitent piloter efficacement leur budget. Entre conversion salaire, prélèvements sociaux et impact de l’impôt, la transition du brut au revenu net réserve de nombreuses surprises, souvent source de questionnements. Cet article décrypte en détail les mécanismes et les chiffres clés pour visualiser ce qui se cache derrière la ligne « brut » de votre bulletin de salaire, illustré par des exemples concrets, des simulations et les astuces pour optimiser votre net à payer. Un guide pratique, chiffré et illustré afin de mieux comprendre salaire et anticiper l’évolution de sa rémunération en France.
- Le salaire brut de 45 000 € annuels recouvre des réalités différentes selon le statut et la situation familiale.
- Après charges sociales, le salaire net s’établit autour de 2 737 € à 2 887 € mensuels, avant impôt.
- Le prélèvement à la source module fortement le montant réellement perçu, avec des écarts significatifs selon les familles.
- Lire et interpréter son bulletin de salaire devient essentiel pour décoder l’impact des cotisations et vérifier l’exactitude du net.
- Optimiser ses revenus nets passe par l’épargne salariale, les avantages sociaux et la connaissance des différents dispositifs fiscaux.
Du salaire brut au salaire net : décortiquer les mécanismes pour 45 000 € annuels
La première étape pour disposer d’une vision claire sur ses revenus consiste à bien saisir la conversion entre salaire brut et salaire net. La réalité est bien plus nuancée qu’une simple opération arithmétique : le système français repose sur une architecture de charges sociales et déductions qui varient selon plusieurs paramètres. À titre d’exemple, une offre affichée à 45 000 € bruts par an correspond à un montant versé sur 12 mois, généralement 3 750 € bruts mensuels. De là, le passage au net à payer s’effectue par l’application d’un ensemble de cotisations obligatoires dédiées à la santé, la retraite, ou encore au chômage.
Pour un salarié non-cadre, le coefficient appliqué avoisine généralement 0,77, ce qui situe le salaire net mensuel aux alentours de 2 887 €. Quant au cadre, ce chiffre descend légèrement, aux alentours de 2 737 €, en raison de cotisations spécifiques, notamment pour la retraite complémentaire via l’AGIRC-ARRCO ou la cotisation APEC. Cette disparité s’explique non seulement par la nature des postes, mais aussi la structure même des prélèvements sociaux. Ce delta – environ 110 à 190 € par mois – pèse sur le pouvoir d’achat, incitant à un arbitrage précis lors de la négociation salariale.
Les cotisations sociales principales à prendre en compte comprennent notamment :
- L’assurance maladie (0,75 % du brut)
- L’assurance vieillesse (6,90 % plafonné, puis 0,40 % déplafonné)
- La retraite complémentaire (de 3,15 % à 7,87 % selon le statut)
- L’assurance chômage (2,40 %)
- La CSG et la CRDS (9,70 % cumulés sur environ 98 % du brut)
- La cotisation APEC pour les cadres (0,024 %)
Pour ceux évoluant dans des secteurs spécifiques, telles que la santé ou l’immobilier, il existe parfois des contributions additionnelles, à l’image de certaines conventions collectives prévoyant des couvertures supplémentaires. Un élément souvent ignoré qui influe sur la conversion du salaire brut en net.
| Nature du prélèvement | Taux Non-Cadre (%) | Taux Cadre (%) |
|---|---|---|
| Assurance maladie | 0,75 | 0,75 |
| Assurance vieillesse | 6,90 (plafonné) + 0,40 (déplafonné) | 6,90 (plafonné) + 0,40 (déplafonné) |
| Retraite complémentaire | 3,15 | 7,87 |
| Chômage | 2,40 | 2,40 |
| CSG/CRDS | 9,70 | 9,70 |
| APEC | - | 0,024 |
La différence entre brut et net va donc bien au-delà de la simple lecture du contrat de travail. Elle traduit le financement de notre système de protection sociale, mais aussi la ligne de démarcation entre promesse contractuelle et réalité du virement bancaire. Pour explorer ces enjeux selon d’autres contextes professionnels, des ressources telles que l’évolution des salaires de CPE ou le salaire d’un criminologue en France offrent des perspectives comparatives intéressantes.
Impact du prélèvement à la source et variations selon la situation personnelle
Depuis l’introduction du prélèvement à la source, la perception du salaire net s’est transformée de façon notable. Alors que le montant inscrit sur la fiche de paie reflétait autrefois le net toute charge déduite, il convient désormais de distinguer le net à payer avant impôt et le net à payer effectif. À 45 000 € brut annuels, cette nuance n’est pas anodine : l’impôt ponctionné chaque mois dépend du taux attribué, en fonction de la composition du foyer et des revenus globaux. Ainsi, un célibataire sans enfants ne se retrouvera pas dans la même situation qu’un couple marié avec deux enfants.
À titre d’illustration, pour une personne seule déclarant ce salaire, après abattement de 10 % pour frais professionnels, l’assiette imposable tourne autour de 36 450 €. En appliquant le barème progressif 2025, le taux moyen oscille entre 8 % et 10 %, se traduisant par un prélèvement mensuel d’environ 260 € pour un non-cadre, et de 246 € pour un cadre. Le net après impôt s’établit alors entre 2 491 € et 2 627 € mensuels, soit environ 30 000 € nets annuels sur le compte.
La réalité change drastiquement selon les situations. Un couple marié avec deux enfants, bénéficiant de trois parts fiscales, verra son taux tomber à 2 % ou 3 %, réduisant considérablement le prélèvement et améliorant le pouvoir d’achat. Cette singularité du système fiscal français aboutit à des disparités importantes, justifiant le soin à porter à sa déclaration de revenus et à l’actualisation de sa situation auprès du fisc.
Voici une liste des principaux facteurs impactant le taux de prélèvement à la source :
- État-civil (marié, célibataire, pacsé, divorcé)
- Nombre d’enfants à charge
- Revenus annexes ou pluriels au sein du foyer
- Changements déclarés en cours d’année (naissance, garde partagée, etc.)
- Opportunité de déduire des frais réels plutôt que l’abattement forfaitaire
Outre la dimension fiscale, d’autres paramètres entrent en jeu, tels que les primes, les avantages en nature ou la présence d’une épargne salariale. Les dispositifs tels que le Plan d’Épargne Entreprise ou les frais professionnels réels constituent de puissants leviers pour optimiser son guide salaire net. Il reste capital de signaler tout changement de situation à l’administration, sous peine de voir s’appliquer un taux inadapté à sa nouvelle configuration.
Savoir lire et interpréter son bulletin de salaire quand on gagne 45 000 € brut
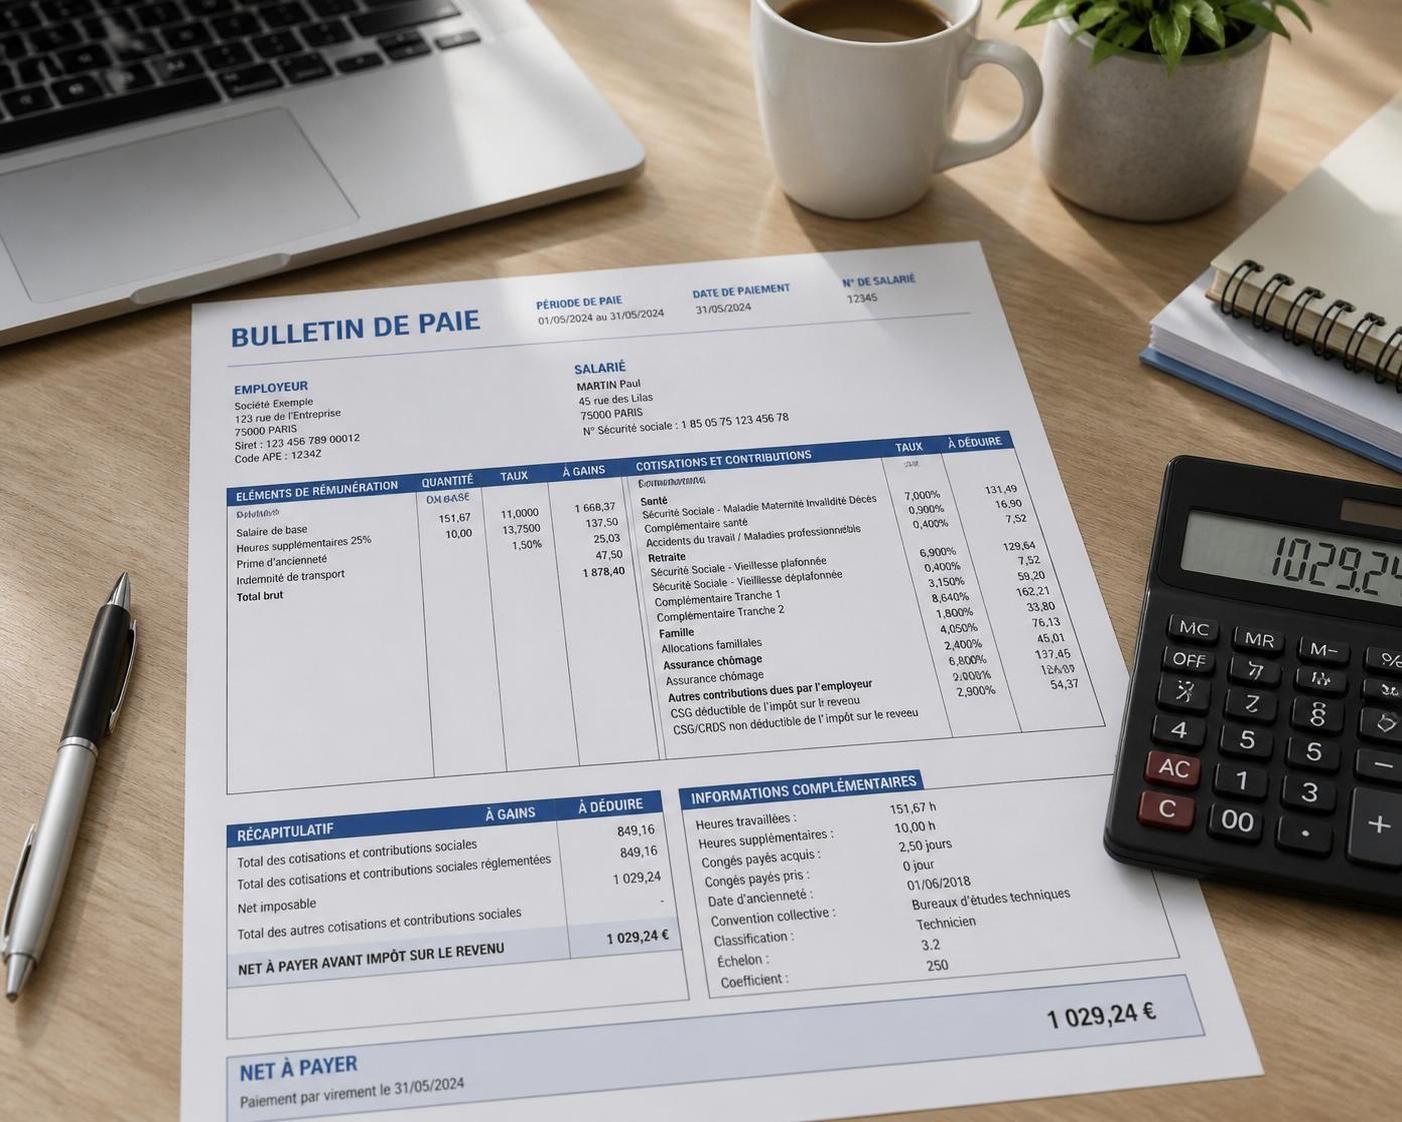
Le bulletin de salaire représente l’outil numéro un pour analyser la répartition de la rémunération. Chaque ligne raconte l’histoire du parcours du salaire brut vers le revenu net. Pour un poste à 45 000 € bruts annuels, le détail du bulletin permet de visualiser clairement le poids de chaque cotisation sociale, la structure des primes éventuelles, ainsi que la différence entre le net avant et après impôts.
La lecture attentive de ce document met aussi en lumière la convention collective applicable, la nature du contrat, et offre la possibilité de vérifier l’exactitude des montants prélevés. Un salarié averti peut ainsi détecter d’éventuelles anomalies, calculer son taux d’imposition réel ou dénoncer une erreur dans la classification ou le montant cumulé des charges. Cette vigilance peut se révéler payante lors de situations conflictuelles ou de changements de situation professionnelle.
Pour mieux illustrer la logique de la fiche de paie, voici une structure type pour un mois à 3 750 € bruts :
| Ligne de paie | Base (€) | Taux (%) | Montant (€) |
|---|---|---|---|
| Salaire de base | 3 750 | - | 3 750 |
| Sécurité sociale maladie | 3 750 | 0,75 | 28,13 |
| Vieillesse plafonnée | 3 666 | 6,90 | 252,95 |
| Vieillesse déplafonnée | 3 750 | 0,40 | 15,00 |
| Retraite complémentaire | 3 750 | 3,15 / 7,87 | 118,13 / 295,13 |
| CSG déductible | 3 684 | 6,80 | 250,51 |
La fiche met en exergue différents montants : le net à payer avant impôt (avant prélèvement à la source), et le net à payer après impôt, c’est-à-dire le montant réellement viré sur le compte. S’y ajoute le « revenu net imposable », base de référence pour la déclaration fiscale annuelle, qui diffère du net perçu chaque mois.
Mieux comprendre ce document, c’est mieux négocier et défendre ses intérêts. À cet égard, la connaissance des subtilités sectorielles – comme les spécificités du SMIC à temps partiel ou des heures supplémentaires – peut faire la différence.
Optimiser son net à payer : épargne, avantages et stratégies fiscales
Il est possible d’agir sur la conversion de son salaire brut pour en maximiser la portée une fois les charges sociales et les impôts prélevés. Plusieurs dispositifs offrent aux salariés des marges de manœuvre pour améliorer leur salaire net sans alourdir la contribution aux prélèvements. Première piste : l’épargne salariale via les Plans d’Épargne Entreprise (PEE) ou Plans d’Épargne Retraite Collectifs (PERCO). Ces solutions permettent de placer une part du salaire, bonifiée par l’employeur, tout en profitant d’avantages sociaux et fiscaux, à condition d’accepter une indisponibilité sur plusieurs années.
Les avantages en nature – titres-restaurant, mutuelle d’entreprise, véhicule professionnel – sont également des leviers à ne pas négliger. Par exemple, les tickets restaurant, partiellement exonérés de charges jusqu’à 7,18 € par titre, peuvent générer un gain net tangible pour ceux qui les utilisent toute l’année. De même, les heures supplémentaires, cumulant exonérations sociales et défiscalisation partielle jusqu’à 7 500 € par an, constituent un atout pour doper son net à payer sans crever les plafonds.
Le choix de la déduction des frais professionnels au réel, quand le montant excède l’abattement forfaitaire de 10 %, peut réduire l’assiette taxable. Ce calcul doit être affiné selon la situation individuelle, notamment pour les grands déplacements ou l’utilisation significative du véhicule personnel dans le cadre du travail. Chaque euro confié à une stratégie optimisée représente un gain non négligeable sur le long terme.
Voici quelques pistes incontournables pour optimiser sa rémunération :
- Investir dans un PEE ou un PERCO pour profiter des abondements
- Bénéficier de titres-restaurant et vérifier leur plafond d’exonération
- Négocier des avantages en nature (télétravail, véhicule, équipements)
- Étudier l’intérêt des frais réels pour la déclaration d’impôts
- Profiter pleinement des dispositifs d’heures supplémentaires défiscalisées
Par ailleurs, la convention collective joue un rôle structurant, en imposant ou offrant des cotisations ou avantages spécifiques. Dans la métallurgie, par exemple, une cotisation prévoyance de 1,5 % du brut pèse mécaniquement sur le net, tandis que d’autres branches privilégient les avantages en nature. Pour toutes ces questions de gestion, diverses ressources telles que les conseils sur les déclarations sociales ou encore le calcul d'heures supplémentaires sont précieuses.
Simulations concrètes et prévisions : bien anticiper son évolution salariale
Pour maîtriser son pouvoir d’achat et anticiper les changements, rien ne vaut la confrontation théorique et la simulation de cas réels. Un guide salaire doit s’appuyer sur des profils variés pour illustrer les écarts significatifs qui existent à 45 000 € bruts. Prenons quelques exemples : un jeune cadre célibataire verra son net après impôt plafonner autour de 2 491 € mensuels, tandis qu’un technicien confirmé marié avec deux enfants conservera jusqu’à 2 800 €. L’éducation à la négociation salariale passe par l’étude de tels cas pratiques.
L’impact de chaque augmentation brute doit aussi être relativisé à l’aune de l’érosion fiscale et sociale. Par exemple, passer de 45 000 € à 48 000 € bruts n’entraîne qu’un gain net d’environ 135 € par mois, une fois l’effet « tranche fiscale supérieure » intégré. Il convient donc d’évaluer chaque évolution salariale en termes de gain net et de comparer l’alternative d’une prime non soumise à cotisations, ou encore d’un avantage en nature revalorisé.
Dans un monde professionnel où la flexibilité et les dispositifs de complément salarial prennent de l’ampleur, la valorisation du package global (salaire + avantages) devient aussi importante que la négociation brute. Les employeurs, sensibles à l’engagement de leurs collaborateurs, multiplient les offres d’épargne salariale, de formations, de primes variables ou d’abondement, modifiant durablement le rapport au salaire.
| Profil | Statut | Situation familiale | Net mensuel après impôt (€) | Net annuel après impôt (€) |
|---|---|---|---|---|
| Jeune cadre | Cadre | Célibataire | 2 491 | 29 892 |
| Technicien confirmé | Non-cadre | Marié, 2 enfants | 2 800 | 33 600 |
| Cadre senior | Cadre | Marié, 1 enfant | 2 600 | 31 200 |
| Agent de maîtrise | Non-cadre | Célibataire | 2 627 | 31 524 |
Enfin, il existe de nombreux calculateurs en ligne : ceux de l’URSSAF pour la précision, des simulateurs de chômage ou encore les applications dédiées au calcul des salaires. Ils permettent à chacun, sur la base de ses chiffres, d'obtenir une estimation réaliste de son salaire net et de préparer efficacement ses futures négociations, qu’il s’agisse d’une évolution professionnelle ou de la préparation d’un entretien annuel.
Combien touche-t-on réellement chaque mois pour un salaire de 45 000 € brut ?
En France, pour un salaire annuel brut de 45 000 €, le net mensuel avant impôt varie entre 2 737 € (cadre) et 2 887 € (non-cadre). Une fois le prélèvement à la source appliqué, le net à payer mensuel oscille entre 2 400 € et 2 800 €, selon la situation familiale et le statut.
Pourquoi le salaire net diffère-t-il autant entre cadres et non-cadres ?
La différence provient essentiellement des cotisations spécifiques aux cadres — retraite complémentaire AGIRC-ARRCO, cotisation APEC, parfois prévoyance plus élevée. L'écart représente souvent 110 à 190 € par mois sur une base de 45 000 € bruts.
Quels leviers pour améliorer son salaire net à partir de 45 000 € brut ?
Pour doper son pouvoir d'achat malgré les charges sociales, il est conseillé d'utiliser l'épargne salariale (PEE, PERCO), de négocier les avantages en nature, ou de profiter des heures supplémentaires défiscalisées. Le choix des frais professionnels réels pour la déclaration d'impôt est aussi stratégique dans certains cas.
Comment vérifier l'exactitude du montant net sur la fiche de paie ?
Il faut lire attentivement chaque ligne du bulletin de salaire, en comparant le montant de départ brut avec les différents prélèvements. En cas de doute sur une cotisation, il est utile de consulter son service RH ou un expert-comptable, et de se référer à la convention collective.
Où trouver un simulateur fiable pour la conversion brut/net ?
Les simulateurs de l’URSSAF, de net-entreprises.fr, ainsi que ceux hébergés sur des sites officiels ou spécialisés, offrent des résultats précis et actualisés. Les outils mobiles permettent des simulations rapides en intégrant les nouveaux taux, statut et particularités.