La réforme de la facturation électronique s’impose d’ores et déjà comme un basculement structurel pour toutes les entreprises françaises. L’ère où l’on échangeait encore des documents papier ou des PDF touche à sa fin : désormais, chaque facture doit transiter par une plateforme agréée, gage de conformité avec les attentes de l’administration. Au-delà de la transformation technique, cette nouvelle exigence bouleverse la gestion de l’information financière, la sécurité des échanges et la fluidité des relations inter-entreprises. Sélectionner la bonne solution s’avère ainsi un enjeu stratégique, tant pour limiter les risques fiscaux que pour optimiser l’efficacité des processus internes. Découvrons la définition précise de la plateforme agréée, les grandes étapes à anticiper et les meilleures pratiques afin d’effectuer un choix éclairé, en phase avec les nouveaux standards 2026.
En bref :
- La plateforme agréée est indispensable à la conformité de la facturation électronique en France dès 2026.
- Elle assure la transmission, l’archivage sécurisé et l’e-reporting des factures auprès de l’administration.
- La sélection d’une solution certifiée DGFiP repose sur des critères incontournables : intégration, sécurité, accompagnement et transparence tarifaire.
- Anticiper son choix permet de limiter les risques et d’optimiser les processus comptables.
- Des points d’attention spécifiques concernent la portabilité des données et la fiabilité du prestataire dans la durée.
Définition d’une plateforme agréée : périmètre, certification et différence avec les solutions compatibles
Une plateforme agréée représente bien plus qu’un simple logiciel permettant d’émettre ou de recevoir des factures numériques. Selon la définition précise établie par la Direction Générale des Finances Publiques (DGFiP), il s’agit d’une solution immatriculée, officiellement contrôlée et autorisée à gérer l’intégralité du cycle de vie des factures électroniques, depuis leur émission jusqu’à leur légale conservation. Pour obtenir cette certification, la plateforme doit satisfaire à un ensemble d’exigences techniques, réglementaires et organisationnelles, vérifiées lors d’un processus d’audit rigoureux.
Cette accréditation permet de différencier les plateformes agréées des simples « solutions compatibles ». En effet, dans le contexte de la réforme, seule la première peut transmettre directement les données à l’administration et garantir la conformité totale des processus. Une plateforme compatible, aussi performante soit-elle en création de factures, n’offre pas ce même niveau d’engagement, exposant l’entreprise à des risques en cas de contrôle fiscal.
La plateforme agréée rejoint donc le rang des « tiers de confiance », à la fois pour l’État et pour les partenaires commerciaux. Elle doit gérer des formats réglementaires standards (Factur-X, UBL, CII), assurer la traçabilité de tous les échanges, et permettre l’e-reporting pour les transactions hors champ de la facturation électronique obligatoire, comme certaines ventes B2C. Les exigences en matière de sécurité sont élevées : traçabilité, chiffrement des échanges, sauvegarde des données sur le territoire européen, conformité RGPD.
On retiendra que cette diffusion de plateformes agréées s’inscrit dans une volonté systémique de garantir la fiabilité des flux financiers et de sécuriser la collecte des informations de TVA. Cela s’ajoute à la nécessité pour chaque acteur économique de centraliser, d’archiver et de retrouver ses factures à des fins probatoires, notamment lors des audits. Cette évolution soulève de nouveaux enjeux pour les différents métiers de l’entreprise mais favorise aussi la modernisation de l’ensemble de la chaîne financière.
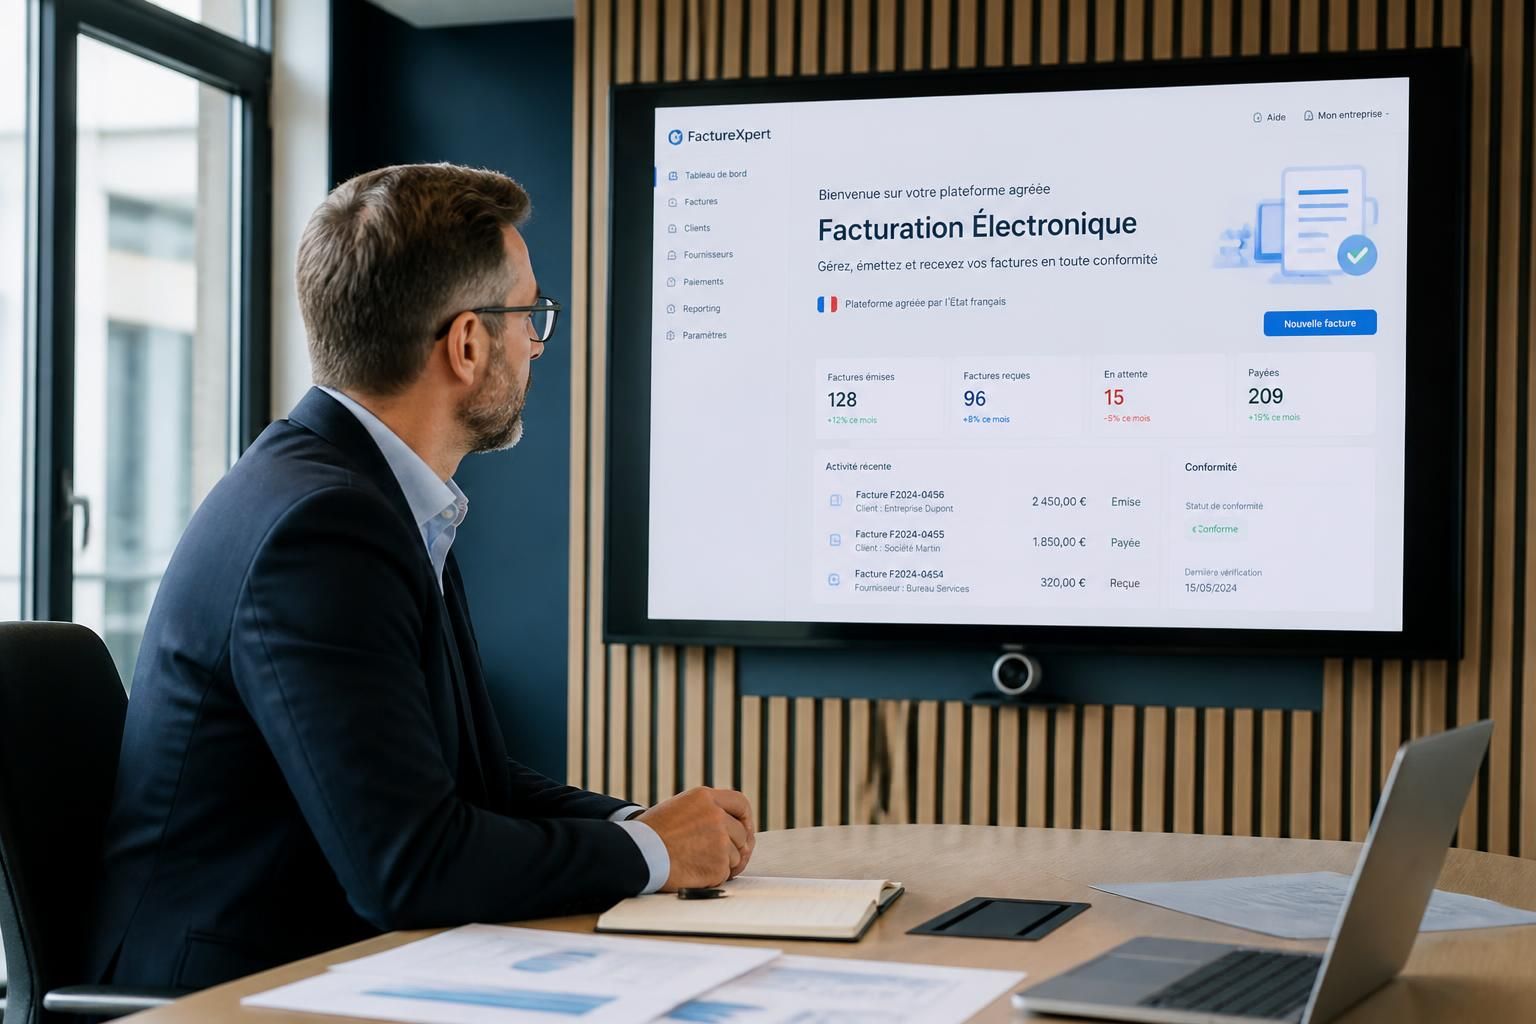
Les enjeux stratégiques des plateformes agréées dans la réforme de la facturation électronique 2026
L’obligation de passer par une plateforme agréée pour la gestion des factures à partir de 2026 s’inscrit dans un double objectif : renforcer la lutte contre la fraude à la TVA, tout en modernisant la gestion documentaire des entreprises. Ce virage digital ne saurait se résumer à une seule problématique de conformité : il conditionne, à court et moyen terme, la compétitivité de l’écosystème économique français.
En premier lieu, la réglementation impose de nouvelles responsabilités à tous les acteurs économiques, quelle que soit leur taille. Pour une PME du secteur industriel, par exemple, ne pas choisir la bonne plateforme agréée signifie risquer des sanctions en cas de retard ou d’erreur dans la transmission à l’administration. Les délais imposés pour l’e-reporting rendent chaque phase — émission, réception, traitement — extrêmement sensible à la rigueur des outils choisis.
Au-delà des aspects purement règlementaires, la réforme ouvre de réelles opportunités d’optimisation : suppression des tâches répétitives (relances manuelles, ressaisies), archivage structuré et automatisation des relances. Les entreprises qui tirent parti de ces outils bénéficient déjà d’une meilleure visibilité sur leur trésorerie et réduisent le cycle de paiement avec leurs partenaires. Des retours d’expérience en Italie ou au Portugal, pionniers sur ce volet, montrent une réduction tangible des délais de paiement et une fiabilisation des flux de trésorerie, renforçant la santé financière des sociétés ayant anticipé leur passage au numérique.
Les enjeux sont encore plus marqués pour les TPE et auto-entrepreneurs. Même s’ils disposent d’une certaine souplesse dans l’application des mesures, la transformation est réelle. Des ressources spécifiques, comme ce guide pour la facturation électronique des auto-entrepreneurs, permettent de mieux cibler leurs besoins et d’identifier les plateformes adaptées à leurs volumes et contraintes propres.
En somme, la plateforme agréée n’est pas seulement l’instrument de la conformité : elle conditionne l’accès à des processus plus rapides, plus sûrs et plus agiles — autant d’atouts qui, in fine, pèsent dans la compétitivité globale de chaque entreprise. Le passage obligé par la certification devient alors une occasion stratégique de moderniser toute la gestion interne et d’anticiper sereinement les contrôles fiscaux ou les évolutions réglementaires futures.
Critères de sélection clés : comment choisir sa plateforme agréée avec méthode et sérénité
Opter pour une plateforme agréée suppose d’évaluer chaque solution selon une grille de critères structurés. Le premier pilier à valider reste la conformité réglementaire : la solution doit impérativement figurer sur la liste officielle de la DGFiP. Ce référentiel garantit l’absence de risque lié à une offre non certifiée, qui ne saurait engager sa responsabilité en cas de contrôle administratif ou fiscal.
Les éléments techniques à examiner sont multiples. La solution retenue doit être compatible avec les principaux formats réglementaires. L’interopérabilité avec les ERP ou logiciels comptables existants assure la fluidité nécessaire à un déploiement sans accroc. Les plateformes performantes proposent généralement des connecteurs natifs ou des APIs robustes, qui simplifient l’intégration dans l’écosystème informatique de l’entreprise.
La sécurité des données fait aussi partie des références incontournables. L’archivage électronique certifié, le respect du RGPD, la géolocalisation des serveurs sur le territoire français ou européen et la présence de certifications type ISO 27001 constituent des gages de fiabilité qui ne sauraient être négligés. En cas de fuite ou de perte de données, les conséquences légales et réputationnelles pourraient s’avérer considérables.
Au-delà de la technique, la qualité de l’accompagnement offert fait toute la différence à l’usage. Les équipes doivent pouvoir bénéficier d’une assistance réactive, d’une documentation claire, ainsi que de sessions de formation au moment du déploiement. Un onboarding structuré facilite l’appropriation rapide des nouveaux outils, limite les erreurs et évite les ruptures dans les processus opérationnels, particulièrement lors de la phase de lancement.
Le comparatif ne serait pas complet sans une analyse précise de la tarification : modèles d’abonnement, frais d’intégration, coûts liés aux modules optionnels (intégration ERP, coffre-fort numérique, volume de factures supplémentaire). Une transparence totale est attendue, la maturité des prestataires se mesurant à leur capacité à chiffrer l’ensemble des coûts sur une période donnée sans générer de mauvaises surprises.
| Critère d’évaluation | Ce qu’il faut vérifier | Impact pour l’entreprise |
|---|---|---|
| Immatriculation DGFiP | Vérification sur la liste officielle | Conformité légale et sécurité administrative |
| Formats supportés | Factur-X, UBL, CII, compatibilité partenaires | Interopérabilité et fluidité des flux |
| Intégration ERP | Connecteurs natifs ou APIs | Réduction des erreurs et gain de temps |
| Sécurité des données | Hébergement RGPD, certification ISO 27001 | Confidentialité et continuité d’activité |
| Accompagnement | Support, formation, onboarding dédié | Adoption rapide par les équipes métiers |
| Tarification | Transparence et prévisibilité du coût annuel | Maîtrise budgétaire et ROI |
Pour synthétiser, l’efficacité d’une sélection dépend de la capacité à articuler besoins présents et évolutions futures. Une grille pondérée, coconstruite en interne avec les différents métiers concernés, contribue à sécuriser chaque étape du projet et offre la garantie d’un déploiement en pleine conformité.
Conseils pratiques pour déployer une plateforme agréée : méthodologie et retours d’expérience
Le passage à la facturation électronique par le biais d’une plateforme agréée impose d’adopter une approche résolument méthodique. Négliger les étapes du déploiement revient souvent à s’exposer à des retards, des incompatibilités et des surcoûts. Un cas concret observé chez un réseau de PME du bâtiment : le choix précoce d’une plateforme sans audit préalable a entraîné des difficultés d’intégration avec leur ERP existant, générant de multiples ressaisies et une surcharge du service comptabilité.
Pour éviter ces pièges, il convient de suivre une démarche structurée. Voici une liste des principales étapes à respecter :
- Analyser le volume de factures, la typologie des clients (B2B, B2C, international) et les outils existants
- Lister les contraintes réglementaires spécifiques à son secteur
- Établir un cahier des charges précis, avec pondération des critères
- Organiser des démonstrations et des phases de test en condition réelle
- Évaluer la portabilité des données, essentielle en cas de changement futur de prestataire
- Anticiper la formation des utilisateurs et la gestion du changement
La vigilance sur la portabilité des données est déterminante. Pour une entreprise confrontée à l’évolution ou à la disparition de son prestataire, la récupération simple et exploitable de l’historique documentaire est vitale : certains contrats prévoient une restitution dans des formats standardisés, d’autres non. Dès la signature, ce point doit être documenté pour éviter toute dépendance ou surcoût ultérieur.
Enfin, la prise en considération des retours d’expérience s’avère précieuse. De nombreuses entreprises ayant participé aux premiers déploiements en Italie ou en France insistent sur l’intérêt d’impliquer rapidement les départements financiers et informatiques. Le choix n’est pas que technique : il engage la capacité de chacun à adapter ses processus quotidiens et à saisir les bénéfices de la dématérialisation sur la durée.
En appliquant ces conseils pratiques, chaque structure dispose des atouts pour faire de la digitalisation réglementaire un levier de performance durable, transformant une obligation perçue à l’origine comme une contrainte en réelle opportunité de progrès collectif.
Panorama des acteurs agréés, évolutions du marché et vigilance sur la fiabilité à long terme
Le marché des plateformes agréées s’est enrichi à grande vitesse : il compte aujourd’hui, en 2026, aussi bien des éditeurs historiques de gestion que des acteurs spécialisés nés avec la réforme, ou des groupes internationaux venus adapter leur technologie au contexte français. Cette diversité offre aux entreprises la possibilité de bâtir de véritables stratégies de sélection, mais implique aussi de faire preuve d’une vigilance accrue sur la fiabilité des prestataires choisis.
Parmi les tendances marquantes, l’arrivée de l’intelligence artificielle se traduit par l’automatisation de la détection des incohérences comptables et la prévision des délais de paiement, alors que les modules de gestion de trésorerie intégrée font converger pilotage financier et suivi documentaire. Cette évolution rebat les cartes, les plateformes se différenciant désormais autant par la richesse fonctionnelle que par leur capacité à absorber les innovations.
Un point souvent sous-estimé demeure la solidité sur la durée de l’éditeur choisi. Les entreprises avisées n’hésitent pas à vérifier la réputation du prestataire : avis d’utilisateurs, études de cas, robustesse des équipes techniques et historique de mises à jour régulières. Exiger des références dans son propre secteur, voire demander des garanties en termes de reprise des données en cas de cessation d’activité du prestataire, s’avère une précaution utile pour éviter de mauvaises surprises plusieurs années après le déploiement initial.
Pour accompagner les entreprises dans leur veille, plusieurs sources officielles publient la liste des plateformes agréées mises à jour : il est ainsi recommandé de consulter régulièrement le site de l’administration, comme l’explique ce dossier pratique sur l’évolution des règles pour 2026.
La vigilance sur le coût global reste également une clé de succès. Trop d’entreprises s’engagent sur des offres d’appel attractives mais incomplètes : modules essentiels finalement facturés en supplément, absence d’intégration avancée ou d’accompagnement, options de cohérence métier non incluses… Pour éviter ces pièges, la transparence du modèle tarifaire et l’analyse en conditions réelles des offres permettent de garantir l’alignement entre l’outil choisi et les besoins, bien au-delà de la seule conformité réglementaire.
Qu’est-ce qu’une plateforme agréée, et pourquoi est-ce indispensable dès 2026 ?
Une plateforme agréée est une solution certifiée par l’administration fiscale française, habilitée à transmettre efficacement les factures électroniques et les données d’e-reporting à la DGFiP. Contrairement à une simple solution compatible, elle apporte une garantie de conformité totale pour toutes les obligations de la réforme.
Quels sont les principaux critères à vérifier avant de s’engager avec un prestataire ?
Il faut s’assurer de son immatriculation officielle auprès de la DGFiP, de la présence de connecteurs avec vos logiciels de gestion existants, de la sécurité du traitement des données (hébergement en Europe, chiffrement, certification), ainsi que de la transparence tarifaire sur tous les modules indispensables à la conformité.
La plateforme agréée gère-t-elle l’intégralité du cycle de vie d’une facture ?
Oui, elle prend en charge l’émission, la transmission, la réception, la conservation légale et le suivi des statuts des factures, en lien direct avec l’administration fiscale. Elle est également responsable de la transmission des informations d’e-reporting pour toutes les transactions concernées.
Un auto-entrepreneur est-il concerné par la réforme ?
Oui, la facturation électronique devient obligatoire pour tous, y compris les auto-entrepreneurs à compter de septembre 2026 : il est donc nécessaire qu’ils s’équipent d’une plateforme adaptée à leur statut et volume d’activité, en s’appuyant sur des ressources dédiées pour faire leur choix.
Quels risques en cas de choix d’une plateforme non agréée ou de retard dans la mise en place ?
L’utilisation d’une solution non agréée expose l’entreprise à des sanctions administratives, à des difficultés d’intégration, voire à la nullité de la transmission de ses factures. Un retard dans la sélection et l’intégration complexe celle-ci génère souvent des coûts d’urgence et des perturbations sur l’ensemble des processus financiers.